Kredi Kartı Ödemelerinde Çift Çekim Riski: Nelere Dikkat Etmeli?
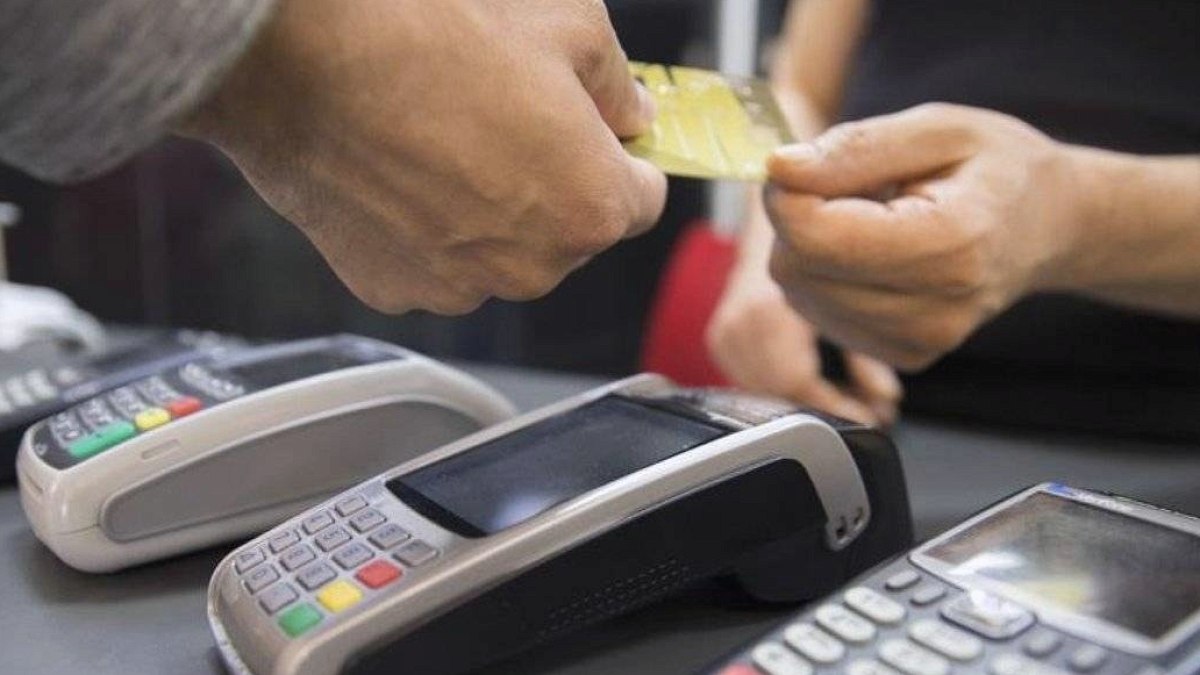
Günlük yaşamımızın vazgeçilmez bir parçası haline gelen kredi kartı kullanımı, beraberinde bazı riskleri de getirebiliyor. Özellikle alışveriş anında karşılaşılan teknik sorunlar, tüketicilerin farkında olmadan aynı harcama için iki kez ödeme yapmasına neden olabiliyor. Bu durum, ödeme noktalarındaki (POS) cihazlarının anlık bağlantı kopuklukları veya sistem hataları nedeniyle ortaya çıkabiliyor. İlk işlemin başarısız olduğu düşünülerek tekrar denenmesi, aslında başarılı olmuş bir işlemi de ikinci kez işleme alarak kartınızdan çift tutarın çekilmesine yol açabiliyor.
Bu mükerrer tahsilat riski genellikle, ödeme anında POS cihazının donması, internet bağlantısının kesilmesi veya işlemin onaylandığına dair mesajın ekrana yansımaması gibi durumlar yaşandığında tetikleniyor. Böyle bir aksaklık durumunda, satıcılar işlemi iptal etmek yerine genellikle yeniden başlatma yoluna gidiyor. Eğer ilk deneme banka tarafından onaylanmışsa, yeniden başlatılan ikinci işlem de sisteme yeni bir harcama olarak kaydediliyor. Özellikle yoğun işlem saatlerinde bu tür hataların gözden kaçması çok kolay olabiliyor. Örneğin, iki bin liralık bir alışveriş için kart limitinizden toplamda dört bin liralık bir kesinti yapılması söz konusu olabiliyor.
Hesap hareketlerinizde aynı tutarın arka arkaya görünmesi, her zaman iki ayrı işlemin gerçekleştiği anlamına gelmeyebilir. Bankacılık sistemlerinde, yapılan işlemlerden biri kesinleşmiş bir ödeme iken, diğeri henüz sistemde askıda bekleyen geçici bir provizyon kaydı olabilir. Bankaların güvenlik prosedürleri gereği, bu tür bekleyen provizyonlar belirli bir süre sonunda otomatik olarak iptal edilebilir. Bu nedenle, mükerrer ödeme şüphesi oluşan durumlarda, işlem kodlarının dikkatlice incelenmesi büyük önem taşıyor. Durum kodları, işlemin kesinleşip kesinleşmediği veya sadece geçici bir kayıt olup olmadığı konusunda önemli bilgiler sunar.
Eğer ödeme noktası ile yapılan görüşmelerden bir sonuç alınamazsa, kartınızı size sunan bankaya resmi bir harcama itiraz dilekçesi sunmanız gerekmektedir. Bu dilekçe ile bankalar arası bir inceleme süreci başlatılır. Bankanızın sunduğu yanıt olumsuz olursa veya talebinize yanıt verilmezse, Türkiye Bankalar Birliği (TBB) Bireysel Müşteri Hakem Heyeti'ne e-Devlet platformu üzerinden başvuruda bulunabilirsiniz. TBB tarafından belirlenen güncel esaslara göre, Hakem Heyeti'nin aldığı kararlar, belirli bir limite kadar olan uyuşmazlıklarda bankalar için bağlayıcı hükümler taşır. Bu süreçte, işlemin gerçekleştiği ana ait kasa fişlerini ve POS cihazından çıkan işlem fişlerini saklamak, ispat yükümlülüğünüzü yerine getirmeniz açısından kritik öneme sahiptir. Tarih, saat ve terminal numarası gibi bilgilerin eşleşmesi, itiraz süreçlerinin sizin lehinize hızlı bir şekilde sonuçlanmasına yardımcı olacak en önemli kanıtları oluşturacaktır.