Yargıtay'dan ATM Kullanımına İlişkin Net Kararlar: Sorumluluklar Belirlendi
Bankacılık işlemlerinin vazgeçilmez bir parçası haline gelen otomatik vezne makineleri (ATM'ler), zaman zaman çeşitli sorunlara ev sahipliği yapabiliyor. Para sıkışması, kartın unutulması veya cihazın arızalanması gibi durumlar, müşteri ile banka arasındaki hukuki uyuşmazlıklara yol açabiliyor. Bu tür anlaşmazlıkların çözümünde Yargıtay'ın aldığı emsal kararlar, sorumluluk sınırlarını yeniden çizerek tarafların hak ve yükümlülüklerini daha net bir şekilde ortaya koyuyor. Özellikle ATM'lerde unutulan para ve kartların akıbeti ile teknik arızalardan kaynaklanan zararlar konusunda alınan kararlar, vatandaşların dikkatle takip etmesi gereken önemli hukuki düzenlemeler getiriyor.
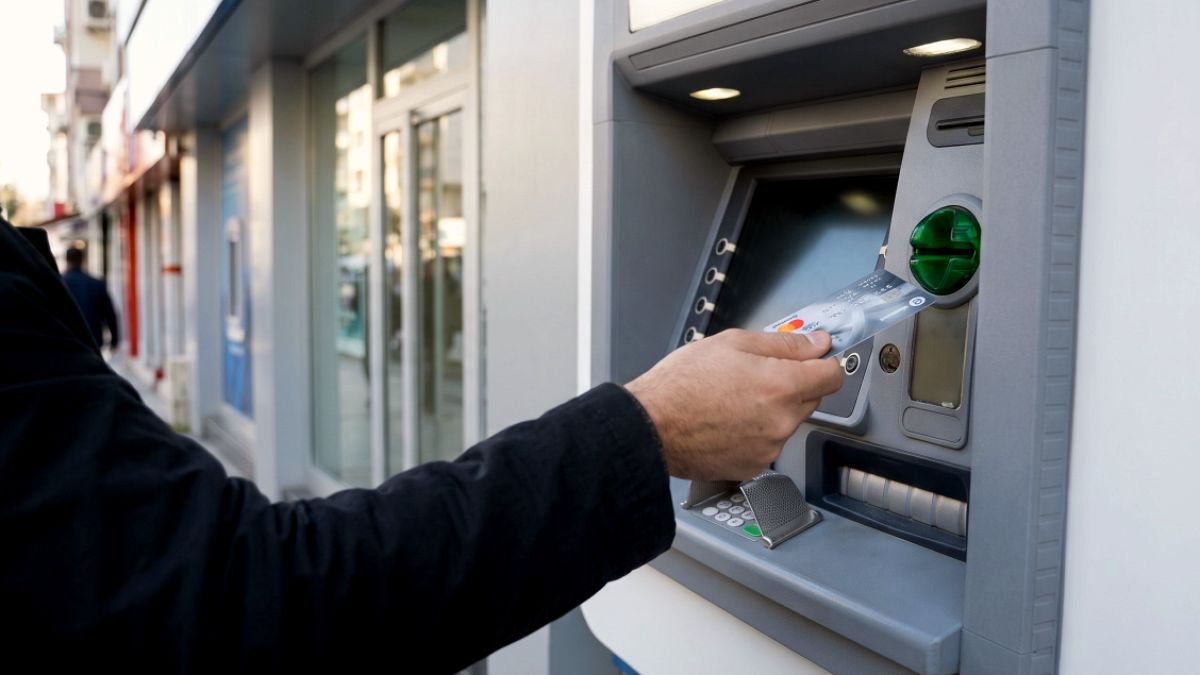
Yargıtay Ceza Daireleri tarafından verilen yerleşik içtihatlara göre, bir ATM'nin para haznesinde unutulan paranın veya cihaz üzerinde kalan banka kartının alınarak kullanılması, ciddi hukuki sonuçlar doğuruyor. Yüksek mahkeme, bu tür durumlarda unutulan parayı 'sahipsiz mal' olarak değerlendirmiyor. Aksine, paranın mülkiyetinin ve zilyetliğinin asıl sahibinde olduğunu, bankanın ise bu değerleri güvence altında tutmakla yükümlü olduğunu vurguluyor. Bu çerçevede, ATM'de bırakılan bir parayı alan ya da açık kalan ekrandan işlem yapan kişilerin, Türk Ceza Kanunu (TCK) kapsamında 'Hırsızlık' veya 'Banka veya Kredi Kartlarının Kötüye Kullanılması' gibi suçlardan dolayı adli işlemle karşı karşıya kalabileceği belirtiliyor. Bu kararlar, ATM'lerdeki unutulan değerlere karşı dürüstlük ilkesinin ne kadar önemli olduğunu bir kez daha gözler önüne seriyor.
Müşterilerin kendi ihmallerinden kaynaklanan durumlar da Yargıtay'ın Hukuk Genel Kurulu ve ilgili dairelerinin kararlarında dikkate alınıyor. ATM'de kartını unutan veya cihaz tarafından kartı tutulan müşterilerin, bu durumu gecikmeksizin bankalarına bildirmeleri büyük önem taşıyor. Kartın unutulması ile yetkisiz üçüncü kişilerin hesap üzerinden işlem yapması arasındaki makul bildirim süresinin aşılması durumunda, hesap sahibi 'ağır kusurlu' olarak kabul edilebiliyor. Bu tür durumlarda, bildirimde bulunmakta geciken müşterilerin, meydana gelen maddi zararın tamamını bankadan tazmin etme hakları kısıtlanabiliyor. Bu durum, bankacılık işlemlerinde müşterilerin kendi güvenlikleri ve sorumlulukları konusunda ne kadar dikkatli olmaları gerektiğini ortaya koyuyor.
Öte yandan, ATM'lerde yaşanan teknik arızalar ve dolandırıcılık yöntemleri karşısında bankaların sorumluluğu da Yargıtay tarafından net bir şekilde belirlenmiş durumda. Yargıtay 11. Hukuk Dairesi kararlarında, bankalara 'objektif özen yükümlülüğü' yüklendiği ifade ediliyor. Paranın hazinede kalması, sistem kaynaklı arızalar veya ATM'lere yerleştirilen kart kopyalama aparatları gibi durumlarda, bankalar birer güven kurumu olmaları sebebiyle birinci derecede sorumlu tutuluyor. Müşterinin kasıtlı veya ağır kusurlu bir davranışının kanıtlanamadığı hallerde, kart kopyalama veya sistem hatası nedeniyle oluşan maddi kayıpların banka tarafından karşılanması gerektiği vurgulanıyor. Bu kararlar, bankaların teknolojik altyapılarını güçlendirmeleri ve güvenlik önlemlerini en üst düzeyde tutmaları gerektiği mesajını veriyor.
Tüm bu ATM kaynaklı uyuşmazlıkların çözümünde, olayın nasıl gerçekleştiğini ve sorumluların kimler olduğunu belirlemek için dijital veriler merkezi bir rol oynuyor. İşlemin gerçekleştiği an, paranın hazinede kalıp kalmadığı ve işlem sırasında cihazı kullanan kişinin kimlik bilgileri, güvenlik kameralarının kayıtları ve elektronik işlem logları aracılığıyla titizlikle inceleniyor. Bu dijital kayıtlar, mahkemelerde davanın aydınlatılması ve tarafların kusur oranlarının adil bir şekilde belirlenmesi için en temel delil niteliğini taşıyor.
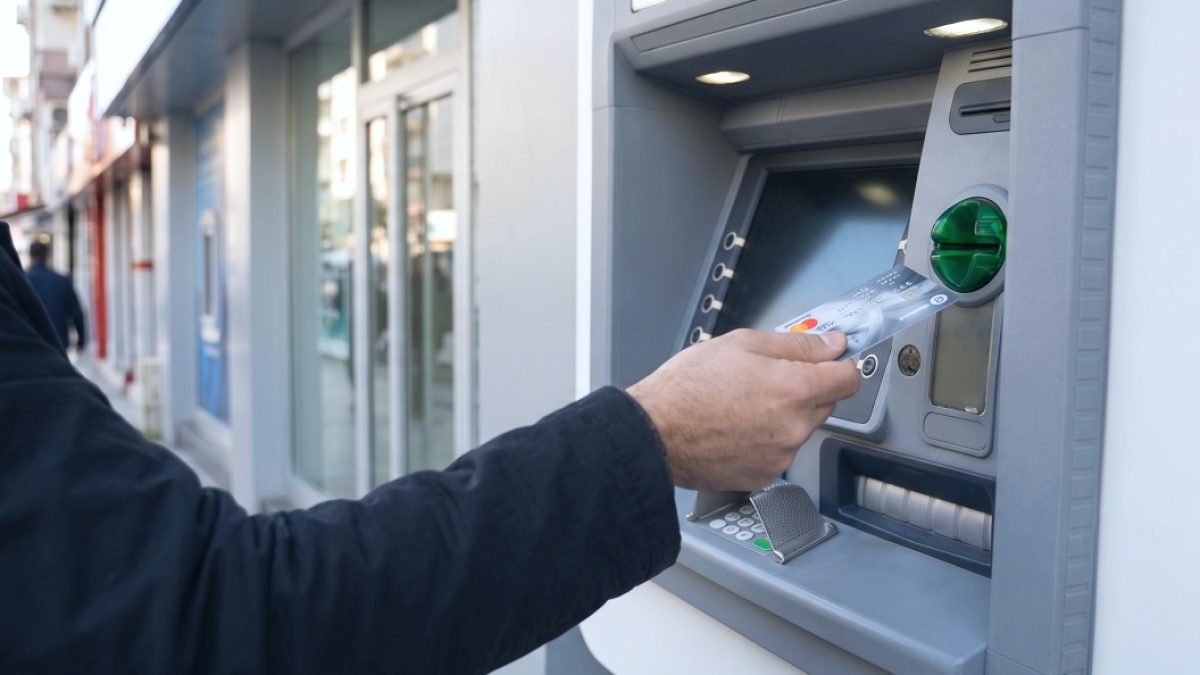
ATM'lerin kartı 'yutması' olarak tabir edilen durumlar ise genellikle güvenlik protokolleri veya teknik arızaların bir sonucu olarak ortaya çıkan otomatik koruma mekanizmalarıdır. Bu durumun başlıca nedenleri arasında hatalı şifre denemeleri (üst üste üç kez yanlış girilmesi), işlem süresinin aşılması ve kartın belirlenen süre içinde alınmaması, kartın kayıp veya çalıntı olarak bildirilmiş olması, son kullanma tarihinin dolması veya banka tarafından kullanımının engellenmesi, cihazdaki mekanik veya yazılımsal arızalar, elektrik kesintileri ve hatta dolandırıcılık amacıyla yerleştirilen yabancı aparatlar bulunmaktadır. ATM'nin kartı yutması gibi mağduriyet yaratabilecek bir durumla karşılaşıldığında, vatandaşların vakit kaybetmeden bankanın müşteri hizmetleri hattını arayarak kartı kullanıma kapatmaları ve durumu bildirmeleri, hukuki açıdan da önem arz eden bir adımdır.