Rusya'nın Ayrılmasıyla Baltık Pazarı Türk Çeliğine Açıldı
Rusya ile Ukrayna arasında yaşanan ve küresel çapta yankı uyandıran çatışma süreci, demir çelik sektöründe de önemli değişimlere yol açtı. Özellikle Baltık ülkeleri olarak bilinen Letonya ve Litvanya'nın çelik tedarik zincirlerinde meydana gelen köklü dönüşüm, Türkiye'nin çelik ihracatçıları için emsalsiz bir fırsat penceresi araladı. Bölgenin uzun yıllardır önemli bir çelik tedarikçisi konumunda bulunan Rusya'nın, mevcut jeopolitik gelişmeler nedeniyle bu rolünü sürdürememesi, Türk çelik sektörünün önünü açtı. Sektör temsilcileri, orta vadede bu yeni pazarlardaki paylarını iki katına çıkarma konusunda oldukça iddialı bir duruş sergiliyor.
Küresel çelik piyasalarında son dönemde giderek artan korumacılık eğilimleri, Avrupa Birliği'nin sıkılaşan ithalat kotaları ve Çin'in agresif fiyatlandırma stratejileri, Türk çelik üreticilerini alternatif pazar arayışlarına itiyordu. Tam da bu noktada, Rusya-Ukrayna savaşı sonrası tedarik kanallarında yaşanan kırılmalar ve yerli çelik üretiminin sınırlı olduğu Baltık ülkeleri, Türkiye için stratejik birer ihracat noktası olarak öne çıkmaya başladı. Türk çelik üreticileri, Rusya'nın daha önce sahip olduğu pazar payını ele geçirerek ihracat rakamlarını önemli ölçüde artırma potansiyeli taşıyor. Bu durum, Türk ekonomisi için de yeni bir döviz girdisi kapısı aralama ihtimalini güçlendiriyor.
Çelik İhracatçıları Birliği (ÇİB) öncülüğünde, 4-9 Ekim 2026 tarihleri arasında Letonya ve Litvanya'ya yönelik kapsamlı bir sektörel ticaret heyeti organizasyonu gerçekleştirildi. Bu önemli temaslar çerçevesinde, iki ülkenin başkentleri Riga ve Vilnius'ta Türk çelik sektörünün önde gelen 19 temsilcisi, bölgeden 70'in üzerinde ithalatçı ve tüccar firma yetkilisiyle buluştu. Yapılan ikili iş görüşmelerinde toplamda 300'ü aşkın farklı görüşme gerçekleştirildi ve bu görüşmeler sonucunda yaklaşık 100 milyon dolarlık doğrudan iş hacminin oluşturulması için sağlam temeller atıldı. Bu buluşmalar, Türk çelik ürünlerinin Baltık pazarlarındaki görünürlüğünü artırma ve kalıcı iş bağlantıları kurma açısından büyük önem taşıyor.
Ekonomi Gazetesi'nden alınan bilgilere göre, Baltık ülkelerinde yerleşik bir çelik üretim altyapısının bulunmaması, bölgenin çelik ihtiyacını büyük ölçüde ithalat yoluyla karşılamasına neden oluyor. ÇİB Denetim Kurulu Üyesi Yavuz Kılıç, Rusya-Ukrayna savaşı öncesinde Letonya'nın çelik ithalatının yaklaşık yüzde 60-65'lik gibi devasa bir oranının Rusya'dan sağlandığını belirtti. Savaşın ardından ticaret akışlarının tamamen değiştiğini ve bunun Türk üreticileri için yeni kapılar araladığını vurgulayan Kılıç, bölgenin artık Rusya'ya alternatif, güvenilir ve sürdürülebilir tedarik kaynaklarına yönelmek zorunda olduğunu ifade etti. Bu durum, Türkiye'nin stratejik konumunu ve üretim kapasitesini kullanarak Baltık pazarında önemli bir oyuncu haline gelmesi için eşsiz bir fırsat sunuyor.
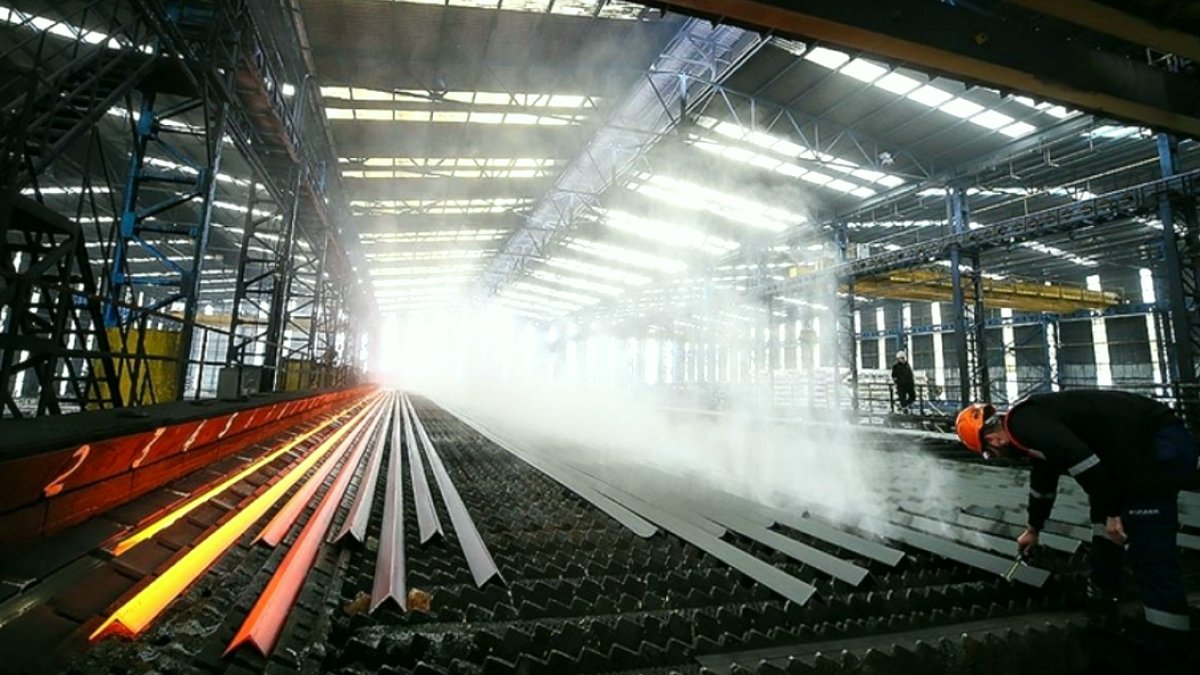
ÇİB'in yayımladığı güncel verilere göre, Litvanya'nın 2025 yılındaki toplam çelik ithalatı 1,45 milyon ton olarak kaydedildi. Bu rakamlar içerisinde Türkiye, 148 bin 404 tonluk satış hacmiyle ülkenin toplam ithalatından yüzde 10,2'lik bir pay alarak Polonya'nın ardından ikinci sıradaki önemli tedarikçi konumuna yükseldi. Benzer bir tablo Letonya için de geçerli; aynı yıl 719 bin ton çelik ithal eden Letonya'ya Türkiye'nin doğrudan ihracatı 22 bin tonu aştı. Ancak bu rakamlar, Litvanya üzerinden bölgeye aktarılan Türk menşeli ürünleri içermiyor. Bu dolaylı akışlar da göz önüne alındığında, Türk çelik ihracatçılarının Letonya ve Litvanya pazarlarındaki toplam varlıklarını önümüzdeki orta vadede iki katına çıkarma hedefleri oldukça gerçekçi görünüyor. Bölgede en çok talep gören ürün grupları arasında ise özellikle inşaat sektöründe kullanılan çelik donatılar, dikişli borular ve yassı sıcak haddelenmiş ürünler başı çekiyor.
Türk çelik sektörünün karşı karşıya olduğu en önemli engellerden biri, Avrupa Birliği'nin uyguladığı dış ticaret politikaları ve özellikle ithalat kotalarındaki kısıtlamalar. ÇİB yetkilileri, Avrupa Birliği'nin toplam çelik ithalat kotasını daha önceki 35 milyon ton seviyesinden 18,5 milyon tona indirmesinin, Türkiye'nin Avrupa Birliği ülkelerine gerçekleştirdiği çelik ihracatını yaklaşık yüzde 50 oranında sınırlama potansiyeli taşıdığını belirtiyor. Yavuz Kılıç, Türkiye'nin Avrupa pazarında ürün kalitesi veya pazar talebi açısından herhangi bir sorunla karşılaşmadığını, asıl sorunun AB tarafından belirlenen kotaların yetersizliğinden kaynaklandığını vurguluyor. Avrupa Birliği'nin Türkiye'ye tanıdığı kotaların hızla dolması, Avrupalı ithalatçıların teslimat sürelerinin 3 ila 4 aya kadar uzamasına ve dolayısıyla ürün fiyatlarının artmasına neden oluyor. Kılıç, kota sınırlarının aşılması durumunda ek gümrük vergisi ödemeyi dahi göze alan Avrupalı alıcıların, mevcut durumda Türkiye'den çelik tedarik etmek zorunda kalabileceği bir tabloyu işaret ediyor.
Sınırda Karbon Düzenleme Mekanizması (CBAM) ile ilgili belirsizlikler ve zorunlu hale gelen akreditasyon süreçleri, Türk çelik sektörünün yeşil dönüşüm sürecinde karşılaştığı diğer önemli zorluklar arasında yer alıyor. Bununla birlikte, Türkiye'nin hurda metal kullanarak üretim yapan elektrik ark ocaklı (EAF) tesislerinin yaygınlığı sayesinde, Uzak Doğu menşeli üreticilere kıyasla yeşil dönüşüm süreçlerine daha hazır ve avantajlı bir konumda olduğu belirtiliyor. Bu durum, Türkiye'nin gelecekteki küresel çelik pazarında çevreci üretim prensipleriyle öne çıkmasını sağlayabilir.
Küresel çelik piyasasında Türk üreticilerini zorlayan bir diğer önemli faktör ise Çin'in muazzam üretim kapasitesi ve yüksek hacimli ihracat politikası. Yavuz Kılıç, ABD ve Avrupa gibi önemli pazarlarda korumacı tedbirlerin artmasıyla birlikte Çin'in ihracatını alternatif pazarlara kaydırdığını belirtiyor. Çin'in küresel çelik ihracatının yaklaşık 160 milyon tona ulaştığını hatırlatan Kılıç, Türkiye'nin yıllık toplam çelik ihracatının 19,2 milyon ton olduğunu vurgulayarak, iki ülke arasındaki üretim ve ihracat ölçeği farkının ne kadar büyük olduğunu gözler önüne seriyor. Çin'in bu devasa üretim gücü ve buna bağlı olarak yarattığı fiyat baskısı, küresel piyasaları olumsuz etkiliyor. Türk çelik sektörü ise bu rekabet ortamında hız, esneklik, coğrafi yakınlık avantajı ve ürün kalitesi gibi unsurlara odaklanarak ayakta kalmaya çalışıyor.
Bu küresel zorluklara ve rekabet baskısına rağmen, Türkiye'nin çelik üretimi 2025 yılında bir önceki yıla göre yüzde 3,3'lük bir artış göstererek 38,1 milyon ton seviyesine ulaştı. Bu performansıyla Türkiye, ham çelik üretiminde Avrupa kıtasında liderliğini sürdürürken, dünya sıralamasında yedinci sırada yer almayı başardı. Çelik ürünleri ihracatında ise küresel ölçekte beşinci sırada konumlanarak önemli bir başarıya imza attı.
Türk çelik sektörünün geleceğine ışık tutacak ve uluslararası alandaki güncel sorunları masaya yatıracak önemli bir etkinlik, önümüzdeki dönemde İstanbul'da düzenlenecek. Çelik İhracatçıları Birliği (ÇİB) tarafından 25-27 Ekim 2026 tarihleri arasında Çırağan Palace Kempinski ve Swissotel The Bosphorus otellerinde gerçekleştirilecek olan “Steel Networking Summits” etkinliği, sektörün önde gelen isimlerini bir araya getirecek. Etkinliğe, 50'den fazla farklı ülkeden yaklaşık 500 üst düzey sektör temsilcisinin katılması bekleniyor. ArcelorMittal ve Tata Steel gibi küresel çelik devlerinin yanı sıra, Eurofer ve Eurometal gibi sektörün önemli kuruluşlarının başkanlarının da yer alacağı zirvede, küresel ticaret savaşları, sürdürülebilir yeşil dönüşüm süreçleri, yapay zekanın sektördeki rolü ve küresel tedarik zincirlerinin geleceği gibi kritik konular derinlemesine ele alınacak. Bu uluslararası zirve kapsamında düzenlenecek olan alım heyetleri organizasyonlarıyla ise en az 1 milyar dolarlık yeni iş hacminin oluşturulması hedefleniyor.